Не может быть никаких кастомных версий отчета с разной логикой расчетов.
Все задачи на правку логики базовой версии отчета принимаются ТОЛЬКО через согласование в отделе аналитики.
Контроль связности отчетов
При обновлении отчета необходимо:
- переносить изменения в XML на объекты
- контролировать отчеты в Надежде Геленджик при изменениях в хранимой процедуре
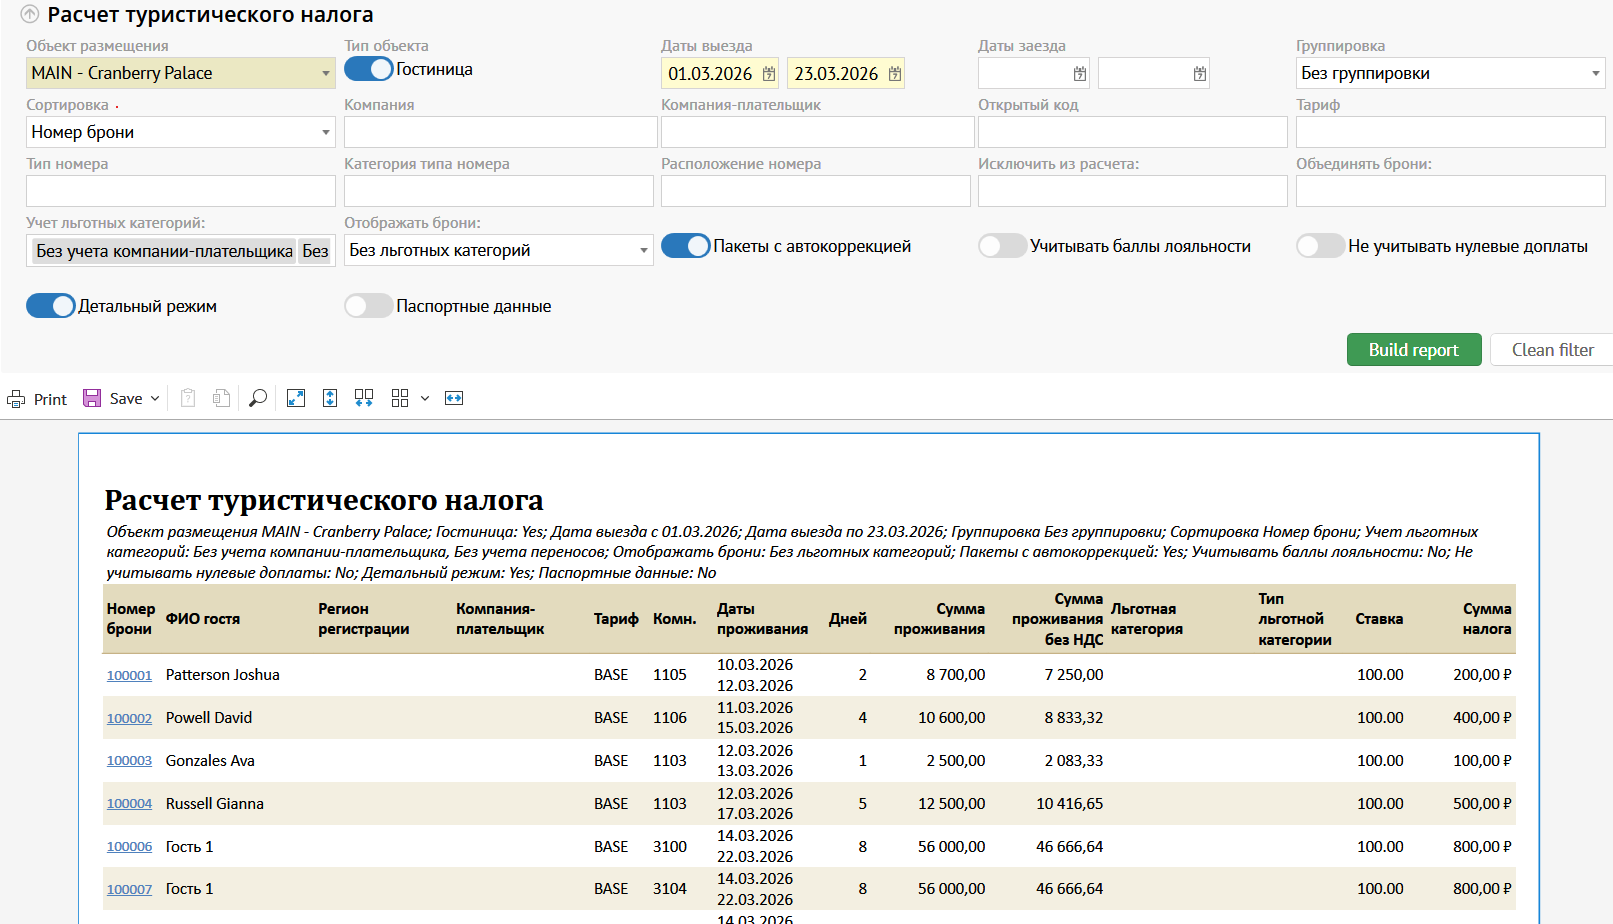
Фильтры | Объект размещения: выбор объекта размещения. Обязательный фильтр Тип объекта - Гостиница: при включении фильтра проживание не делится на гостиничное и санаторно-курортное, и туристический налог определяется по общему правилу [по умолчанию включен] Даты выезда с... по...: период выезда брони. Применяется к актуальной / плановой дате выезда брони. Обязательный фильтр [по умолчанию выбран период с начало текущего месяца по ВЧЕРА] Даты заезда с... по...: период заезда брони. Применяется к плановым датам заезда. Группировка: выбор варианта группировки строк отчета:
Сортировка: выбор варианта сортировки строк отчета:
Компания: текстовое поле с возможностью поиска по названию / номеру компании брони Компания-плательщик: текстовое поле с возможностью поиска по названию / номеру компании-плательщика брони Открытый код: выбор открытого кода брони. Тариф: выбор тарифа брони на момент выезда. Тип номера: выбор типа номера брони на момент выезда Категория типа номера: выбор категории типа номера брони на момент выезда Расположение номера: выбор расположения номера брони на момент выезда Исключить из расчета: выпадающий список с возможностью выбора нескольких значений для исключения из отчета:
Объединять брони: фильтр для объединения счетов в один договор, с возможностью выбора нескольких вариантов:
Учет льготных категорий: фильтр для выбора особенностей учета льготных категорий у броней с переносами или с плательщиками-юрлицами, с возможностью выбора нескольких правил одновременно:
Отображать брони: фильтр, который для детального режима определяет, должны ли отображаться льготные категории гостей или только проживание в составе налоговой базы туристического налога. Фильтр не влияет на работу в режиме декларации:
Пакеты с автокоррекцией: при включении фильтра в проживании учитываются пакеты с автокоррекцией [по умолчанию включен] Учитывать баллы лояльности: при включении фильтра из проживания вычитаются коды платежных транзакций для оплаты баллыми. В этом случае уменьшается размер НДС и налоговой базы. [по умолчанию выключен] Не учитывать нулевые доплаты: при включении фильтра при определении 100% авансов проживания за период до ввода в действие налога не учитываются нулевые платежные транзакции. Детальный режим: при включении фильтра отображается информация по броням / группам в соответствии с заданными группировкой и сортировкой отчета. Паспортные данные: при включении фильтра отображаются паспортные данные главного гостя брони. | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
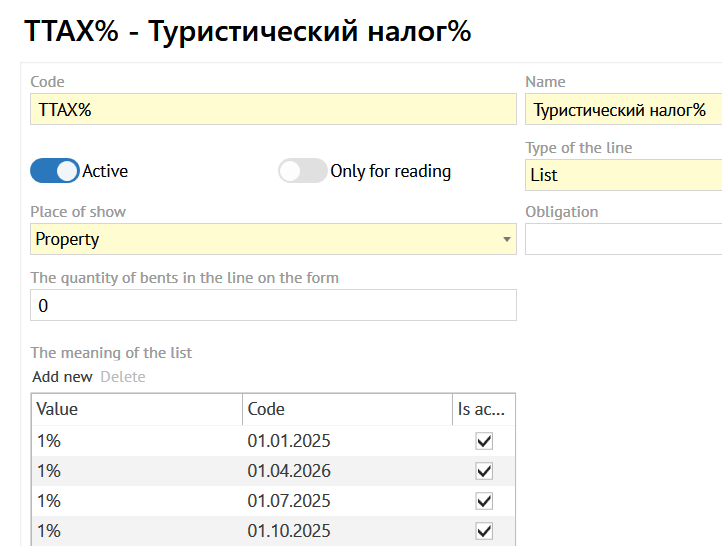
Описание | Отчет создан для расчета суммы туристического налога к оплате и подготовки данных для заполнения налоговой декларации (при отключении Детального режима) Отчет строится по выезду (брони в статусе OUT, выехавшие за отчетный период) В отчете учитывается только то проживание, что было начислено на брони. Если происходят начисления проживания не на счете брони, то они не могут быть учтены. Описание дополнительных полей:Туристический налог% (код TTAX%) - это поле для хранения настроек налога в виде списка:
Учитываются только активные записи. Если какая-то из записей будет введена некорректно, отчет не построится. Непосредственно в справочнике объектов настраивать это поле не нужно, достаточно задать его значения в настройках дополнительных полей. Туристический налог, мин. (код TAXMIN)- в этом поле хранится ставка минимального налога. Настраивается в справочнике объектов. Турналог: льготная категория (код TTAXL) - поле для указания льготных категорий и льгот по ст. 418.5-1. В это поле по умолчанию вводятся следующие категории, установленные налоговым кодексом для всей территории страны:
При необходимости можно добавить другие льготные категории, введенные на региональном (муниципальном) уровне. Региональные (муниципальные) льготы вводятся в это же поле, их код должен начинаться с кириллического символа Р Какие брони /группы попадают в отчетДата ввода в действие туристического налога - это дата, когда в конкретном муниципалитете был введен в действие местный закон о туристическом налоге, либо дата, когда сведения об объекте были включены в реестр классифицированных средств размещения. Если налог вводится в действие после 01 января 2025 года, то дату ввода в действие туристического налога в настройках отчета указывают сотрудники техподдержки по заявке. В отчет попадают брони по выезду. Если включено объединение по номерам или группам, то из отчета исключаются соответственно разделенные брони / групповые бронирования, в составе которых есть хотя бы одна не выехавшая бронь. Кроме того, если бронь проживала в отчетный период, но проживание было полностью оплачено до ввода в действие тур. налога, то она не облагается тур.налогом и не попадает в отчет. Для того чтобы проверить, что проживание хотя бы частично было оплачено после введения в действие тур.налога, кроме фильтров, выбранных пользователем, применяются следующие проверки:
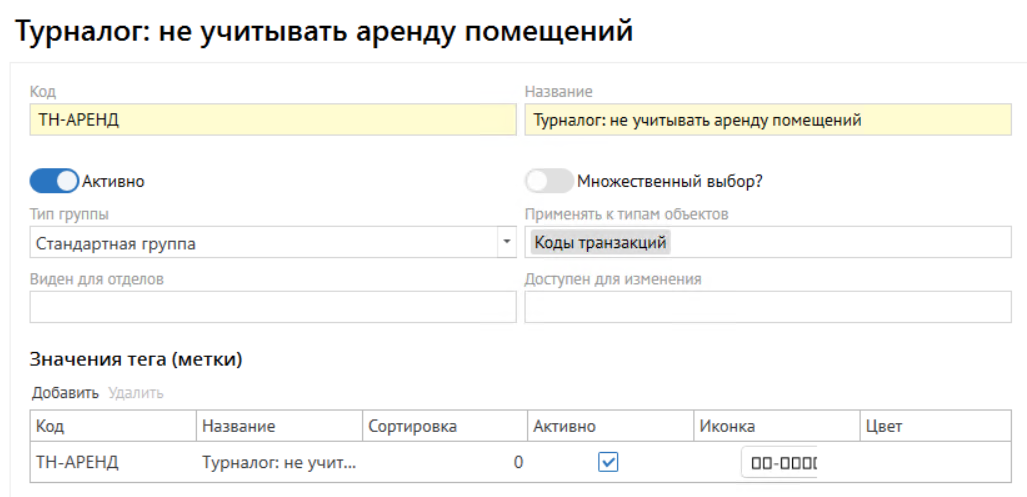
Какие суммы учитываются при подсчете проживанияВ расчете туристического налога используются транзакции проживания (как правило, это тип дохода с системным кодом ROOM, возможна настройка отчета для каждого объекта индивидуально). В случае, если клиент хочет учитывать в проживании пакеты, начисляемые с автокоррекцией (например, завтраки, включенные в стоимость проживания), то для этого надо включить фильтр Пакеты с автокоррекцией. Если на Объекте используется нестандартный код для автокоррекций (по умолчанию используется код 205), то можно по запросу настроить отчет. Т.к. штрафы за простой номера не должны попадать в расчет туристического налога, то можно использовать тег ПРОСТОЙ для таких кодов транзакций, чтобы они не учитывались при подсчете проживания. Если номер не предоставляется для проживания гостей, а сдается в аренду, то чтобы такие брони не попадали в расчет тур.налога необходимо для кода транзакции такой аренды использовать тег ТН-АРЕНД. Если в брони нет обычных транзакций проживания, но есть транзакции, помеченные тегами ПРОСТОЙ или ТН-АРЕНД, то такие брони не учитываются при расчете тур.налога и не отображаются в отчете.
Гостиничное и санаторное проживаниеОтчет работает как для гостиниц, так и для санаториев. Для справки: с гостиничного проживания налог считается по общему правилу, а при санаторном проживании всегда считается в размере минимального налога. Если на объекте не оказываются услуги санаторного проживания, но надо включить фильтр Тип объекта - Гостиница. В этом случае налог вычисляет по общему правилу (см. следующий раздел). Если на объекте могут оказываются услуги санаторного проживания, то этот фильтр для правильного учета санаторного проживания надо выключить. В этом случае бронь будет отнесена к санаторному проживанию, если в ней есть транзакции проживания, не облагаемые НДС (т.е. для них указан налог Без НДС с системным кодом VATADD или не указан никакой налог вообще). Будьте внимательны! При самостоятельном изменении настроек налогов не происходит автоматического пересчета налогов у транзакций! Это может привести к неправильному начислению тур.налога. Расчет суммы туристического налога
Льготы и льготные категорииСогласно налоговому кодексу по тур.налогу могут вводиться льготы (указаны в статьях 418.1 и 418.5.-1 НК РФ) и льготные категории гостей (статья 418.4). Льготные категории проживания введены на федеральном уровне и на на региональном (муниципальном) уровне (код допполя должен начинаться с символа Р). Также учитываются льготы по ст. 418.5-1 НК РФ. Если главный гость брони имеет право на льготы, то в карточке брони на его вкладке заполняется поле Турналог: льготная категория. Вне зависимости от заполнения данного поля, не относятся ко льготным:
Примеры вычисления суммы туристического налога Пример№1: С 01.01.2025 года стоимость услуг по временному проживанию в гостинице составляет 24 400 руб. в сутки, в том числе НДС 20% - 4880 руб. Пример№2: Семья из 3-х человек проживала в гостинице 5 дней. Стоимость номера в сутки составляет 4 000 руб. Стоимость услуг по временному проживанию за 5 дней составила 20 000 руб. Договор на оказание услуг по временному проживанию заключен с 1 лицом. Подсчет длительности проживания брониСутки (дни проживания) считаются не с 0 часов, а с использованием расчетного часа, поэтому проживание при раннем заезде и позднем выезде не составляет полные сутки и не влияет не расчет минимального налога. Если бронь живет меньше суток, то при расчете тур.налога считается длительность проживания - 1 день. При объединении броней по номерам или группам считается общая длительность реального проживания броней в таком объединении. Если несколько броней в одном объединении жили одновременно в один день, то он считается как одни сутки. Некоторые особенности отчета при объединии броней по группамЕсли на объекте для групповых бронирований задан тег ТН-ГРУП, то групповые брони, помеченные таким тегом, не объединяются в один договор, и все брони, входящие в такую группу, считаются отдельно друг от друга.
Если в отчете заданы группировки по компании, компании-плательщику, открытому коду, тарифу или иным параметрам, которые у броней в одной группе могут отличаться, то количество дней не выводится на экран (чтобы не вводить пользователей в заблуждение, т.к. брони с разными параметрами могут жить одновременно). Сумма налога делится между такими частями пропорционально количеству броней (если для группы начислен минимальный тур.налог) либо пропорционально сумме положительного дохода (если для группы начислен обычный тур.налог). Паспортные данные для броней, объединенных в группу, не заполняются. Если группа в статусе отмены или исключена с помощью тега, то все входящие в ее состав брони считаются отдельно друг от друга, но остается группировка по брони и по ставке налога. Сравнение отчетов Будет некорректно сравнивать отчет со статистическими отчетам. Статистические отчеты строятся за определенный период, а расчет туристического налога ведется за весь период проживания брони при ее выезде. Наиболее корректно сравнивать следующее:
Некорректно также сравнивать отчет с отчетом кассира, т.к. расчет туристического налога строится по выезду брони, а отчет кассира - по оплатам за период. Кроме того, расчет туристического налога производится по проживанию, а оплаты принимаются не только за проживание, но и за дополнительные услуги Некоторые особенности расчетов в декларацииНеобходимо заранее настроить нужные поля (запросить информацию у клиента или удалить значения по умолчанию из файла). Отчет всегда строится за квартал, указанный в части фильтра Даты выезда С. Все денежные величины округляются до целого числа. Суммы меньше 50 копеек отбрасываются, а остальные суммы округляются до рубля. Доход отражается без НДС и без суммы налога. Если на объекте проживали гости, которые дают право на льготы по ст.418.5.-1, то для таких броней условно определяется и доход (без учета НДС), и налог. Величина такого налога отображается в поле 145, но не учитывается в общей сумме налога. При большом количестве броней с бесплатным проживанием возможны отрицательные значения в декларации, т.к. у таких броней налог превышает доход от проживания. | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Столбцы | В детальном режиме: Номер брони - номер брони (главной брони в разделении) ФИО гостя - имя главного гостя брони. При объединении броней по номерам: ФИО главного гостя в первой брони из разделения (по дате заезда) Регион регистрации - значение поля Регистрационный адрес-Область главного гостя. Если транзакции брони переносили на счет другой брони, то будет отображаться значение из второй брони Компания-плательщик - наименование компании-плательщика в брони. Если включен фильтр Паспортные данные столбец не выводится. Паспортные данные - паспортные данные главного гостя брони (главной брони в разделении при объединении по номерам). Столбец выводится вместо столбца Компания-плательщик при включении фильтра Паспортные данные. Если у главного гостя в карточке брони документ не указан (определяется по полю Тип документа), то берутся данные из профиля гостя. У броней, входящих в объединение по группам, столбец не заполняется. Тариф - тариф в день выезда Комн. - номер комнаты, в которой жила бронь в день выезда Даты проживания - даты проживания брони. При объединении броней по номерам: минимальная дата заезда из разделения и максимальная дата выезда из разделения Дней - количество суток, которое живет гость брони (или в разделенной брони при объединении броней по номерам) Сумма проживания - сумма транзакций проживания в брони (или в разделенной брони при объединении броней по номерам) Сумма проживания без НДС - сумма транзакций проживания в брони (или в разделенной брони при объединении броней по номерам) за вычетом суммы НДС Льготная категория - льготная категория из дополнительного поля Турналог: льготная категория. Тип льготной категории - федеральная, региональная или льготы по ст. 418.5-1 в зависимости от кода льготной категории Ставка - значение ставки налога. Для броней со льготным проживанием столбец не заполняется. При объединении броней по группам выводится налоговая ставка по группе Сумма налога - вычисленная сумма туристического налога по правилам, указанным в Описании. | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Итоги | Отчет группируется согласно настройкам фильтра Группировка. Если отчет строится с объединением броней по группам, то добавляется второй уровень группировки - по группам При объединении броней по группам и включенной группировке отчета по компании, компания-плательщику, открытому коду, ГЕО-коду, тарифу или гражданству гостя не выводится количество дней проживания по группе, т.к. в одной группе могут одновременно проживать брони с разными групповыми показателями Итоги по основной группировке отчетаВ итоговой строке выводится название вида группировки и суммы по столбцам Дней (если эту сумму можно определить), Сумма проживания, Сумма проживания без НДС, Сумма налога Итоги по группе при объединении броней по группамВ заголовке группы выводятся номер группы, название группы, даты проживания группы. Затем выводятся суммы по столбцам:
Общие итоги:Гостиничное проживание - отображается только при выключении фильтра Тип объекта - Гостиница. В первом столбце выводится сумма по столбцу Сумма проживания для броней и групп гостиничного проживания, во втором - сумма по столбцу Сумма проживания без НДС для таких броней и групп Санаторное проживание - отображается только при выключении фильтра Тип объекта - Гостиница. В первом столбце выводится сумма по столбцу Сумма проживания для броней и групп с санаторно-курортным лечением, во втором - сумма по столбцу Сумма проживания без НДС для таких броней и групп Итого за проживание - в первом столбце выводится сумма по столбцу Сумма проживания для броней и групп, во втором - сумма по столбцу Сумма проживания без НДС в.т.ч. с минимальным налогом - в первом столбце выводится сумма по столбцу Сумма проживания для броней и групп, для которых расчитан миниальный туристический налог, во втором - сумма по столбцу Сумма проживания без НДС для таких броней и групп Сумма туристического налога - сумма по столбцу Сумма налога в.т.ч. минимальный налог - сумма по столбцу Сумма налога для броней и групп, для которых расчитан миниальный туристический налог Количество лиц, которые приобрели услугу по проживанию: количество броней (с учетом возможного объединения броней по номерам и группам) по федеральной льготе, а также по региональной льготе и по ст.418.5-1 - количество договоров с указанным типом льготы (с учетом возможного объединения броней по номерам и группам) Общая длительность проживания - количество дней проживания по федеральной льготе, а также по региональной льготе и по ст.418.5-1 - количество дней проживания по соответствующему типу льготы | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Режим декларации |
Все денежные значения округляются до целых рублей. Текстовые данные надо вносить ЗАГЛАВНЫМИ БУКВАМИ | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Стандартноеформатирование: | В детальном режиме - Да В режиме декларации - по форме налоговой декларации | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Ориентация страницы: | В детальном режиме - Альбомная В режиме декларации - Книжная | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Пример | В детальном режиме:
В режиме декларации:
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||


 Не все брони из Журнала брони попадают в расчет туристического налога